トップページ > お知らせ/税の最新情報
2026年
相続登記の義務化と「相続人申告登記」について
令和6年4月1日から、相続によって不動産を取得したことを知った相続人は、原則として3年以内に相続登記を申請することが義務となりました。
正当な理由なく期限内に相続登記を申請しなかった場合には、10万円以下の過料の対象となる場合があります。
一方で、相続人が複数いる場合など、遺産分割協議がまとまらず、すぐに相続登記をすることが難しいケースもあります。
このような場合に利用できる制度として、令和6年4月1日から「相続人申告登記」が新設されました。
相続人申告登記は、法務局に対して「自分が相続人であること」を申し出る制度です。これにより、遺産分割協議がまとまっていない場合でも、相続登記の申請義務を履行したものと扱われます。
【ご注意ください】
相続人申告登記は、正式な相続登記に代わるものではありません。
相続人申告登記をした後に遺産分割が成立し、不動産を取得する方が決まった場合には、遺産分割の成立日から3年以内に、その内容に基づく相続登記を申請する必要があります。
また、相続人申告登記は不動産の具体的な権利関係を公示するものではないため、相続した不動産を売却したり、抵当権を設定したりする場合には、別途、相続登記が必要となります。
詳しくは、法務省ホームページをご確認ください
https://www.moj.go.jp/MINJI/minji05_00602.html?utm_source=chatgpt.com
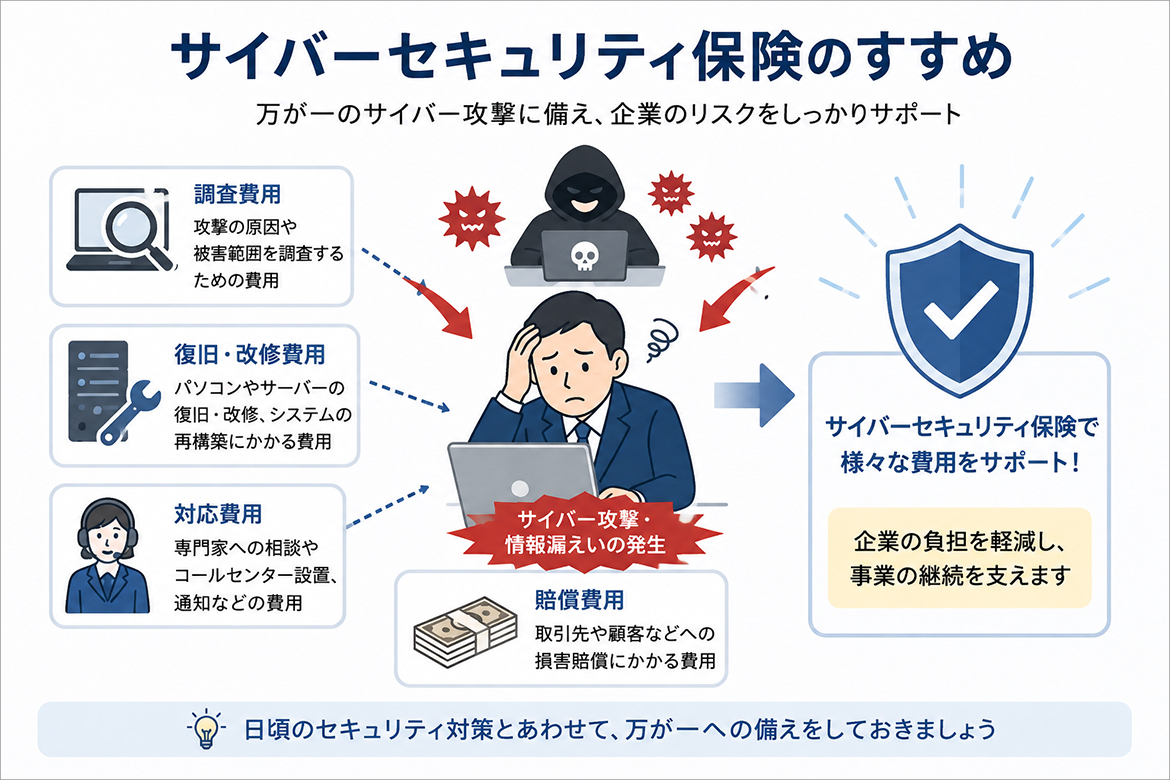
サイバーセキュリティ保険のすすめ
近年、企業を狙ったサイバー攻撃が増加しています。
「うちは小さな会社だから大丈夫」と思っていても、サイバー攻撃は企業規模にかかわらず発生する可能性があります。
万が一、サイバー攻撃や情報漏えいなどの事故が発生した場合、単にデータが流出するだけではありません。
例えば、
* サイバー攻撃を受けた原因や被害範囲を調査するための費用
* パソコンやサーバーの復旧・改修にかかる費用
* システムを復旧するための専門業者への依頼費用
* 情報漏えいが発生した場合の通知や対応にかかる費用
* 被害を受けた取引先や顧客等への損害賠償費用
など、事故が発生した後にさまざまな費用が発生する可能性があります。
また、システムが停止して業務ができなくなれば、その間の売上減少など、企業経営そのものに影響することもあります。
こうした万が一の事態に備える方法の一つが、サイバーセキュリティ保険です。
サイバーセキュリティ保険では、サイバー攻撃や情報漏えいなどによって発生する損害賠償だけでなく、事故原因の調査、システムの復旧、専門家への対応依頼など、事故対応に必要となる費用についても補償の対象となる場合があります。
サイバー攻撃を完全に防ぐことは難しいからこそ、日頃からセキュリティ対策を行うとともに、「万が一、攻撃を受けてしまった場合に、どのように対応するか」まで考えておくことが重要です。
自社のサイバーリスクへの備えについて、一度確認してみてはいかがでしょうか。
10月1日から同一労働同一賃金ガイドラインが改正・施行されます
令和8年10月1日から、同一労働同一賃金に関するガイドライン等が改正・施行されます。
同一労働同一賃金では、「正社員だから支給する」「パートだから支給しない」といった雇用形態のみを理由とした待遇差は、不合理と判断される可能性があります。
重要なのは、待遇をすべて同じにすることではなく、待遇差について合理的に説明できることです。
例えば、褒賞制度では次のような考え方が示されています。
【問題になりにくい例】
・勤続年数などの支給要件を満たしていない場合は支給しない。
【問題となる可能性がある例】
・同じ勤続年数であるにもかかわらず、正社員にのみ表彰や記念品を支給する。
また、賞与については、
【問題になりにくい例】
・責任や役割の違いに応じて支給額に差を設ける。
【問題となる可能性がある例】
・正社員と同様の業務内容・責任で働く契約社員やパート社員に賞与を支給しない。
主な改正ポイント
* 新たに追加・明確化された待遇項目と具体例
* 雇入れ時に交付する労働条件通知書等の見直し
* 無期転換後の待遇についての点検義務の新設
パート・有期雇用労働者を雇用している事業者は、就業規則や賃金規程、労働条件通知書の内容を改めて確認するとともに、待遇差について説明できるかを今のうちに点検しておくことが重要です。
詳細は、厚生労働省 同一労働同一賃金特集ページをご覧ください
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000144972.html
夏季休業のお知らせ
誠に勝手ながら、2026年8月10日(月)から8月14日(金)は、夏季休業とさせていただきます。
ご不便ご迷惑をおかけ致しますが、何卒ご了承くださいますよう お願い申し上げます。
三保会計グループ
認定長期優良住宅を取得した場合の減税制度について
令和8年6月9日(火)、国土交通省より「認定長期優良住宅を取得したときに利用できる減税制度」が公表されました。
認定長期優良住宅とは
認定長期優良住宅とは、長期間にわたり良好な状態で使用できる住宅として、所管行政庁から認定を受けた住宅です。
認定を受けるためには、耐震性や省エネルギー性能、劣化対策、維持管理のしやすさなど、一定の基準を満たす必要があります。
利用できる主な税制優遇
認定長期優良住宅を取得し、一定の要件を満たした場合には、次のような税制優遇を受けられる場合があります。
* 住宅ローン控除
* 登録免許税の軽減
* 不動産取得税の軽減
* 固定資産税の減額 など
なお、それぞれの制度には適用要件や期限がありますので、事前の確認が重要です。
※ 建築前の確認が大切です
認定長期優良住宅として税制優遇を受けるためには、住宅の設計段階から認定を前提として手続きを進める必要があります。
そのため、住宅を新築される場合は、建築を始める前にハウスメーカーや工務店へ「認定長期優良住宅として建築する予定か」を確認しておくことをおすすめします。
建築後に認定を受けようとしても、要件を満たせず認定を受けられない場合があります。
【参考】
国土交通省「認定長期優良住宅を取得したときに利用できる減税制度」
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000022.html
7月は社会保険「算定基礎届」の提出時期です
毎年7月は、健康保険・厚生年金保険の「算定基礎届」を提出する時期です。
算定基礎届とは、毎年4月・5月・6月に支給された給与を基に、その年の9月以降の社会保険料を決定するための手続きです。
提出の際には、以下の点にご注意ください。
■ 給与・手当の変更を確認しましょう
算定の対象となる報酬には、基本給だけでなく、残業手当、通勤手当、各種手当なども含まれます。
4月から給与体系が変更になった場合や、新たな手当が支給されている場合は、算定基礎届への反映漏れがないか確認が必要です。
■ 4月〜6月の勤務状況を確認しましょう
算定基礎届では、各月の支払基礎日数も確認します。
入社・退職、欠勤、育児休業などにより通常とは異なる取扱いになる場合がありますので注意が必要です。
■ 算定後の給与変更にも注意しましょう
7月以降に基本給や固定的手当などが大きく変更となった場合、算定基礎届とは別に「月額変更届(随時改定)」が必要になる場合があります。
社会保険料は会社負担分にも影響するため、給与変更があった場合は早めに確認しましょう。
■ 電子申請の準備はお済みですか?
社会保険の手続きについては電子申請が普及しており、算定基礎届もGビズIDを利用したオンライン提出が可能です。
最近では、年金事務所等から電子申請の利用を案内されるケースも増えています。
GビズIDを利用する場合、事前にアカウント取得が必要となります。取得には一定の手続きや確認期間が必要となるため、初めて利用される事業所様は早めの準備をおすすめします。
参考 日本年金機構 GビズIDについて
https://www.nenkin.go.jp/denshibenri/denshishinsei/gbiz-id.html
【令和8年度 労働保険 年度更新のお知らせ】
消費税の負担軽減措置が延長されます
令和8年度税制改正により、インボイス制度に伴う小規模事業者向けの負担軽減措置が見直されました。
■ 「2割特例」の終了と「3割特例」の創設
現在適用されている「2割特例」は、令和8年9月30日を含む課税期間をもって終了する予定です。
一方で、インボイス登録により免税事業者から課税事業者となった個人事業者については、新たに「3割特例」が創設される予定です。
3割特例では、令和9年分及び令和10年分の消費税について、納付税額を売上税額の3割とすることができます。
■ 免税事業者との取引に係る経過措置の延長
免税事業者からの仕入れについて一定割合の仕入税額控除を認める経過措置についても延長されます。
従来は令和8年9月末で控除割合が大きく引き下げられる予定でしたが、改正後は段階的な引下げが緩やかになり、経過措置の終了時期も後ろ倒しとなります。
今後の対応について
2割特例の終了後は、
* 3割特例の適用可否
* 簡易課税制度の活用
* インボイス登録の継続要否
などを検討する必要があります。
詳しくは、国税庁ホームページをご確認ください
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
【令和8年度 労働保険 年度更新のお知らせ】
労働保険(労災保険・雇用保険)の年度更新の時期となりました。
令和8年度の年度更新期間は、「令和8年6月1日(月)〜7月10日(金)」です。
【今年度の主な注意点】
■ 雇用保険料率が改定されています
令和8年4月より、雇用保険料率が変更となっています。
そのため、年度更新では、
- 令和7年度確定保険料 → 旧料率
- 令和8年度概算保険料 → 新料率
で計算する必要があります。
■ 労災保険率は変更ありません
■ 電子申請義務化対象法人は要注意
資本金1億円超等の電子申請義務化法人については、紙の申告書が送付されないケースがあります。
e-Gov等による電子申請対応が必要となりますので、事前確認をおすすめします。
■ 口座振替について
労働保険料は口座振替をご利用いただくと、
- 納付忘れ防止
- 金融機関へ行く手間の削減
- 納付期限の延長
などのメリットがあります。
詳しくは 厚生労働省 「労働保険年度更新に係るお知らせ」をご確認ください
貸付用不動産の相続税評価の見直し(いわゆる「5年ルール」)について
令和8年度税制改正大綱において、貸付用不動産に関する相続税評価の見直しが盛り込まれました。
これまでは、賃貸マンション等の貸付用不動産について、路線価や固定資産税評価額等を基に評価されるため、一般的に実勢価格(時価)よりも低い相続税評価額となるケースが多く見られました。
しかし、改正案では、相続開始前5年以内に取得または新築した一定の貸付用不動産について、通常の取引価額を基礎とした評価へ見直される予定とされています。
これにより、短期間で不動産を取得することによる相続税の圧縮効果が、従来より限定される可能性があります。
なお、課税上問題がない場合には、取得価額を基礎として、地価変動等を考慮した金額の80%相当額による評価が認められる方向で整理されています。
また、本改正は、令和9年1月1日以後の相続・贈与から適用される予定です。
不動産を活用した相続対策をご検討されている方につきましては、取得時期や保有期間を含め、従来以上に慎重な検討が必要となる可能性があります。
※本内容は令和8年度税制改正大綱に基づく概要であり、今後の法令・通達等により内容が変更される可能性があります。
※具体的な適用可否や評価方法については、個別事情により異なります。

金融機関(銀行等)の口座とマイナンバーを付番できます
預貯金口座へのマイナンバーの付番制度(預貯金口座付番制度)とは、金融機関へマイナンバーを届出する制度です。
預貯金口座に付番することによって、相続時や災害時に、一つの金融機関の窓口において、マイナンバーが付番された預貯金口座の所在を確認できるようになる予定です。
(ご注意)預貯金口座付番制度は、「公金受取口座登録制度」とは異なります。
・メリット1:災害時、避難先で活用できます
大規模な災害などが発生した際、場合によっては居住地から遠く離れた地域に避難される可能性があるかと思います。
あらかじめマイナンバーと口座を付番しておけば、口座をお持ちの銀行等の店舗が避難先のお近くになかった場合も、マイナンバーを活用した情報連携によって、避難先の銀行等にて、口座をお持ちである銀行等に口座があることを確認することができるようになります。
・メリット2:相続時の手続に活用できます
相続手続の際、被相続人(亡くなった方)の口座がどの銀行等にあるか確認できるようになります。
あらかじめマイナンバーと口座を付番しておけば、たとえば相続の際に相続人(財産を受け取る方)が銀行等の窓口において、一度に複数の銀行等に「被相続人(亡くなった方)の口座」があるかどうか照会できるようになります。
口座とマイナンバーを付番する方法
預貯金口座とマイナンバーの紐付け(付番)は、主に金融機関のアプリ・Webサイト、または窓口から手続きできます。
必要なものはマイナンバーカード(または通知カード)です。
詳細は、お持ちの口座がある各銀行等にご確認ください。

令和8年度 社会保険制度の改定について
毎年3月は協会けんぽの社会保険料率が見直されるタイミングですが、
健康保険料率の改定に加え、新たに「子ども・子育て支援金」の徴収がスタートするため注意が必要です。
① 社会保険料率の改訂(2026年3月分〜)
協会けんぽの保険料率は、毎年3月分(4月納付分)から改定されます。令和8年度の大きな特徴は「健康保険料率の引き下げ」と「介護保険料率の引き上げ」の同時発生です。
健康保険料率10.0% → 9.9% (▲0.1%) ※ 神奈川県は、全国的な料率引き下げ傾向の中でも「据え置き」となる特殊な対応が含まれるため、他県の情報と混同しないよう注意が必要です。
介護保険料率1.59% → 1.62% (+0.03%)
2. 「子ども・子育て支援金」の徴収
令和8年4月分(5月納付分)より、少子化対策の財源として健康保険料に上乗せして徴収が始まります。
支援金率: 0.23% (本人負担は 0.115%)
多くの企業では「翌月徴収」を採用しているため、5月支給の給与から天引きが始まるケースが一般的です。
3. 「社保の壁」は10月から大きく変わります
現時点では「年収106万円の壁(月額8.8万円)」が基準ですが、2026年10月からはこの賃金要件が撤廃される見込みです。
これにより、年収額にかかわらず「週20時間以上」勤務する方は原則として社会保険への加入が必要となるため、早めのシフト確認や働き方の検討をお勧めいたします。
詳細は協会けんぽのホームページでご確認ください
https://www.kyoukaikenpo.or.jp/lp/2026hokenryou/
2026年1月施行の下請法改正 取適法について
取適法(とりてきほう)とは?
2026年1月1日に施行された「中小受託取引適正化法」の略称のことです。
事業者間の業務委託取引における中小事業者の利益を保護し、取引の適正化を図るための新しい法律として、下請法を改正して作られました。
主な改正点としましては、対象となる取引範囲の拡大と対象となる事業者の拡大になります。
取引範囲
* 製造委託: 物品の製造・加工の委託、部品・半製品の製造委託など。
* 修理委託: 物品の修理、または修理の一部を他社に委託する行為。
* 情報成果物作成委託: プログラム作成、映像コンテンツ、デザイン、設計図面などの作成委託。
* 役務提供委託: 運送・倉庫保管・情報処理以外のサービス(メンテナンス、コールセンター等)の再委託。
* 特定運送委託(2026年1月追加): 発荷主が自社事業として運送を委託する行為。
対象事業者
これまで下請法では、発注側(親事業者)と受注側(下請事業者)双方の資本金規模によって適用対象が限定されていました。
そこで取適法では、取引適用の基準として従業員(常時使用する)数についても加わります。
また、下請法では対象外だった「資本金1,000万円以下の会社同士の取引」であっても、発注側に1人でも従業員がいれば、受注側がフリーランス(従業員ゼロ)である限り、この法律の対象となります。
下請法で禁止されていた11の項目に加えて、協議に応じない一方的な代金決定の禁止や手形払等の禁止が加えられています。
取適法の内容や詳細なガイドブックについては、公正取引委員会のウェブサイトを御確認ください。
令和7年度税制改正による所得税の基礎控除の見直し等と確定申告
令和7年度税制改正により、所得税の「基礎控除」や「給与所得控除」に関する見直し、「特定親族特別控除」の創設が⾏われました。これらの改正は、令和7年分以後の所得税について適⽤されます。
「基礎控除の引き上げ」
合計所得金額が132万円以下の場合、最大95万円に引き上げられます(給与収入のみの場合、年収約200万3,999円以下が対象)。
「段階的な控除額」
合計所得金額が2,350万円以下の居住者について、所得に応じて58万円〜95万円の基礎控除が適用されます。
「特定親族特別控除の創設」
19歳〜23歳未満の親族を有する世帯に対し、所得に応じた新たな控除が創設されました。
詳しくは、国税庁ホームページをご確認ください
https://www.nta.go.jp/users/gensen/2025kiso/index/shinkoku.htm
不動産の住所等変更登記が義務化されます
令和8年4月1日から、不動産の所有者は、住所や氏名・名称の変更日から2年以内に変更登記をすることが義務付けられます。
義務化される主な背景は、深刻化する「所有者不明土地問題」の解消です。
所有者不明土地とは、登記簿の情報が古いために、現在の所有者が誰なのか、どこに住んでいるのかすぐに分からない土地のことを指します。
スマート変更登記がご利用になれます
法務局が職権で住所等変更登記をするサービスが「スマート変更登記」です。
かんたん・無料の手続をしていただければ、その後は法務局で住所等変更登記がされ、住所等の変更があるたびにご自身で登記申請をしなくても、義務違反に問われることがなくなります。
詳しい制度のご案内や、手続きの詳細については、下記のリンクをご覧ください。
https://www.moj.go.jp/MINJI/minji05_00688.html
通勤手当の非課税限度額を確認しましょう
令和7年11月19日に所得税法施行令の一部を改正する政令が公布され、マイカー通勤者等に支給する通勤手当に係る所得税の非課税限度額が令和7年4月1日以後に支払われるべきものから引き上げられました。
年末調整で既に対応済みかとは思われますが、改めてご確認ください。
詳細は、こちらからご確認ください。
https://www.nta.go.jp/users/gensen/2025tsukin/index.htm
令和8年度税制改正大綱が閣議決定されました
閣議決定された「令和8年度税制改正大綱」の主なポイントは下記のとおりです。
【個人所得課税関係】
物価上昇局面における基礎控除等の対応
(1) 基礎控除
基礎控除について、合計所得金額が2,350万円以下である個人の控除額を4万円引き上げる。
(2)給与所得控除
給与所得控除について、65万円の最低保障額を69万円に引き上げる。
住宅ローン控除の拡充と延長
・既存住宅のうち省エネ性能の高い認定住宅・ZEH水準省エネ住宅に係る借入限度額の引上げ、子育て世帯への上乗せ措置の対象の拡充、床面積要件の緩和等
NISAの拡充
【資産税関係】
教育資金の一括贈与に係る贈与税の非課税措置の終了
非上場株式等に係る相続税・贈与税の納税猶予制度(法人版事業承継税制(特例措置))延長
【法人課税関係】
特定生産性向上設備等投資促進税制の創設
特定機械装置等について普通償却限度額との合計でその取得価額までの特別償却(即時償却)とその取得価額の7%(建物、建物附属設備及び構築物については、4%)の税額控除との選択適用ができることとする。
ただし、税額控除における控除税額は当期の法人税額の20%を上限とし、控除限度超過額は3年間の繰越しができることとする。
賃上げ促進税制の見直し
企業向け措置については、令和8年3月31日をもって廃止する。
中堅企業向け措置については、適用要件・税額控除率の見直しを行った上で、適用期限(令和9年3月31日)をもって廃止する。
研究開発税制の拡充等
【消費税関係】
インボイス制度導入に係る経過措置の見直し
いわゆる2割特例の終了後も、個人事業者については、これまで2割特例の対象となっている個人事業者も含め、納税額を売上税額の3割とすることができる措置を2年に限り講ずる(令和9年及び令和10年分)。
【その他】
ふるさと納税制度の見直し
特例控除額の控除限度額を、個人住民税所得割額の2割と次の金額とのいずれか低い金額(現行:個人住民税所得割額の2割)とする。
(見直し後の特例控除額の上限は193万円となる。)
防衛特別所得税(仮称)の創設
所得税額に対し、税率1%の新たな付加税として課す。
詳細については、「財務省ホームページ(税制)」をご参照ください。
https://www.mof.go.jp/tax_policy/tax_reform/outline/index.html